
Até setembro, as companhias CATL e BYD capturaram notáveis 54,3% do setor global de baterias para veículos elétricos. Este domínio coloca essas potências chinesas como referências na eletrificação automotiva, aumentando a dependência das montadoras em relação a fornecedores que controlam a tecnologia e a produção de componentes essenciais.
Concentração e Seus Impactos no Setor Automotivo
A produção em larga escala não só reduz custos por célula, mas também conecta a fabricação, aquisição e pesquisa a grandes volumes. Ambas as empresas atendem a diversas montadoras, oferecendo variadas químicas que possibilitam a personalização de preços, autonomia e desempenho para diferentes modelos de veículos.
A CATL se destaca como fornecedora, enquanto a BYD integra a produção de veículos em seu modelo de negócios. Essa relação traz um cenário competitivo, onde os fabricantes de automóveis dependem de fornecedores que podem ter interesses comuns, elevando a necessidade de acordos sobre dados, capacidade de produção e prazos de entrega.
Embora essa concentração possa aumentar a eficiência, ela também apresenta riscos significativos. Questões imprevistas, como sanções comerciais ou falhas em tecnologia, podem impactar várias montadoras ao mesmo tempo. Embora haja tentativas de diversificação de fornecedores, validar novas células exige testes abrangentes e, em alguns casos, modificações completas no projeto da bateria.
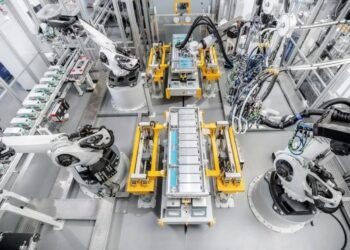
Governos têm promovido a instalação de fábricas locais para reduzir a dependência de fornecedores asiáticos. Contudo, a fabricação local de células não assegura autonomia total se os insumos e conhecimentos ainda forem importados. O ciclo produtivo começa na extração e no processamento de matérias-primas, envolvendo compostos químicos e culminando na montagem das células e módulos.
O Cenário das Baterias no Brasil
No Brasil, a maioria das baterias elétricas é importada. Uma fábrica nacional precisa não apenas atender à demanda local, mas também explorar possibilidades de exportação ou armazenamento de energia para ser competitiva. A presença de fabricantes chineses pode impulsionar novos desenvolvimentos, mas também implica em decisões tecnológicas sendo tomadas fora do Brasil.
O mercado de veículos usados se tornará cada vez mais dependente do suporte desses fornecedores. A disponibilidade de módulos de reposição e diagnósticos precisará ser garantida por muitos anos. Embora as baterias em larga escala ofereçam um padrão de referência, veículos com especificações únicas podem ter dificuldades em reparos.
A participação de 54,3% neste mercado revela que a competição no setor de elétricos vai além das marcas visíveis para os consumidores. As empresas fornecedoras de células possuem um impacto direto sobre os custos e desempenho. O desafio para a próxima década será diversificar a rede de fornecedores sem comprometer a escala necessária para atender às demandas do setor.
Fonte: Alpha Autos